【大河财立方 记者 徐兵】营收增速升至两位数,利润增长却未能同步提速。南京银行最新披露的三季报,呈现出收入扩张与风险成本上升并行的局面。
10月28日,南京银行发布2026年第三季度报告。前三季度,该行实现营业收入471.90亿元,同比增长12.49%;归属于上市公司股东的净利润194.51亿元,同比增长8.03%。其中,第三季度营收同比增长15.78%,归母净利润同比增长7.70%。
与上半年相比,前三季度营收增速有所提高,归母净利润增速则略有回落。大河财立方记者进一步拆解报表可以发现,利息净收入承担了主要增长任务,非息收入仍在收缩,信用减值计提明显增加。如何将收入增长转化为更稳定的盈利回报,成为这份财报需要回答的问题。
利息收入撑起增长,非息净收入同比下滑17%
财报显示,前三季度,南京银行实现利息净收入333.03亿元,同比增长32.12%,占营业收入的比重达到70.57%。
从增量看,利息净收入同比增加约80.96亿元,超过同期营业收入52.41亿元的增量。按营业收入减去利息净收入计算,该行前三季度非利息净收入为138.87亿元,同比下降约17.05%。这意味着,利息业务贡献的部分增长,被非息业务的下滑抵消。
记者注意到,利息净收入的增长,来自收入端与成本端的共同推动。前三季度,该行利息收入702.57亿元,同比增长约9.05%;利息支出369.54亿元,同比下降约5.78%。资产端利息收入增加、负债端利息支出减少,共同拉大了利息收支之间的空间。
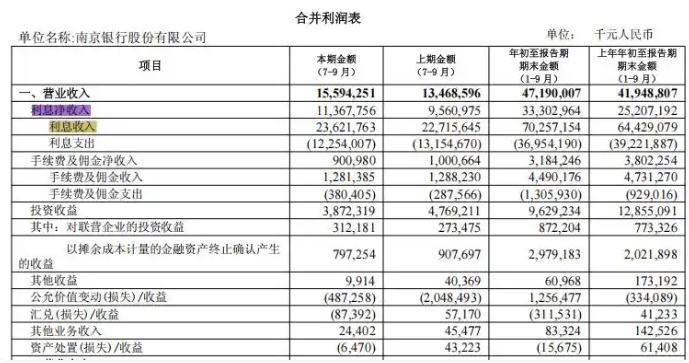
不过,利息净收入高增长不能直接等同于息差改善。今年8月举行的半年度业绩说明会上,南京银行披露,上半年净息差为1.79%,同比下降7个基点。管理层同时提出继续优化负债结构、推动存款付息成本改善。前三季度利息支出继续下降,显示成本管控正在发挥作用,但息差能否持续企稳,仍需后续数据验证。
非息业务则尚未摆脱压力。财报显示,前三季度,该行手续费及佣金净收入31.84亿元,同比下降约16.25%;投资收益96.29亿元,同比下降约25.09%。虽然公允价值变动收益由上年同期的亏损转为盈利,对收入形成补充,但未能扭转非息收入整体下降的趋势。
记者注意到,在半年度业绩说明会上,管理层已将零售代销、托管业务以及子公司协同列为中收增长的重要方向,并提出平衡金融投资的票息收益与交易收益。对照三季报,非息收入降幅较上半年的24.73%有所收窄,修复已有进展,但距离恢复增长仍有差距。
信用减值计提增加42.59亿元,利润释放受到约束
营收增长为何没有带来同等幅度的利润增长?信用减值损失是一个关键变量。
财报显示,前三季度,南京银行信用减值损失142.49亿元,同比增长约42.63%,增加约42.59亿元;仅第三季度,信用减值损失便达到68.08亿元,同比增长约52.34%。
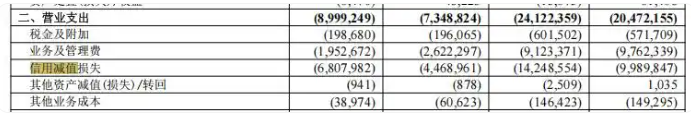
与之相比,前三季度营业收入同比增加52.41亿元。两者对照可见,新增减值计提对利润释放形成了明显约束。同期,该行业务及管理费同比下降约6.55%,成本节约提供了一定支撑,仍未能使利润增速追上营收增速。“减值计提增加既可能体现风险变化,也可能反映拨备策略调整,不能仅据这一指标判断资产质量全面恶化。”河南一财务公司人士向记者分析称。
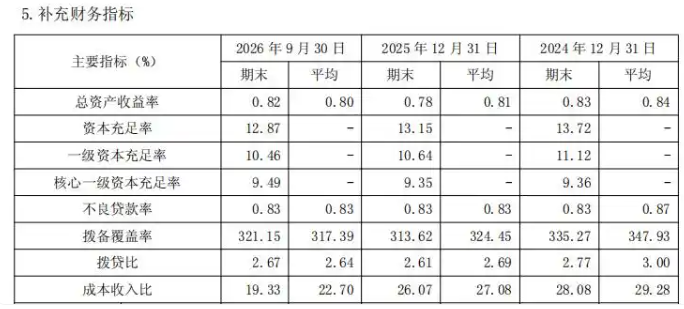
财报显示,截至9月末,南京银行不良贷款率为0.83%,与上年末持平;拨备覆盖率321.15%,较上年末提高7.53个百分点,也较半年末的306.11%明显回升。关注类贷款占比则由上年末的1.16%降至0.98%。这些指标表明,该行在加大拨备计提的同时,风险抵补能力有所增强。
但不良率稳定,也不意味着不良余额没有增加。按三季报披露的监管口径五级分类数据计算,次级类、可疑类、损失类贷款合计约130.42亿元,较上年末增加约12.02亿元。其中,可疑类贷款由18.87亿元增至28.29亿元。
扩表动力偏向对公,资本与回报需要同步跟进
财报显示,截至9月末,南京银行资产总额达到3.29万亿元,较上年末增长8.77%;贷款总额1.57万亿元,增长10.14%。
贷款增长主要由对公业务贡献。前三季度,该行对公贷款增加1342.63亿元,占全部贷款增量的约92.93%。个人贷款增加102.16亿元,增幅为3.05%。
对公业务继续承担扩表主力,零售业务的规模增长则相对温和。与此同时,零售金融资产管理规模达到1.13万亿元,较上年末增长12.73%。客户资产规模扩大,与集团手续费及佣金净收入下降同时出现,意味着客户经营成果向收入的转化效率仍需检验。不过,两者统计范围不同,不能简单据此判断零售中收表现。
扩表也需要资本支撑。财报显示,9月末,南京银行核心一级资本充足率为9.49%,高于半年末的9.37%;一级资本充足率和资本充足率分别为10.46%、12.87%,均较半年末有所下降。记者注意到,报告期内,该行赎回50亿元优先股,对一级资本形成影响。不同层级资本指标走势分化,需要结合资本工具变动分析,不能笼统归结为资本全面承压。
值得注意的是,股东仍在继续增持。三季报显示,前三季度,法国巴黎银行(QFII)、江苏交通控股、南京紫金投资集团分别增持约3198万股、3633万股和5972万股。但二级市场增持主要改变股权结构,并不直接补充银行资本。
经营成效最终还要落到股东回报上。前三季度,南京银行基本每股收益1.56元,同比增长1.30%;加权平均净资产收益率10.14%,同比下降0.39个百分点。净利润总量增长,与每股收益、资本回报之间仍存在温差。其中,每股收益表现还需考虑上年可转债转股对加权平均股数的影响。今年披露的2025年年报显示,南银转债已于2025年7月提前赎回并摘牌。
“前三季度的增长韧性已有体现,接下来的考验也更加具体。负债成本改善能否持续,非息业务能否恢复增长,风险成本能否趋于平稳。”上述财务人士对记者分析称,只有这些变化逐步兑现,营收提速才能更充分地转化为盈利质量和资本回报的提升。
责编:王时丹 | 审校:陈筱娟 | 审核:李震 | 监审:古筝
(责任编辑:田云绯)